Velaton asunto voi koitua eläkeläisen taloudelliseksi loukuksi
Eläkeläisten asuntovarallisuuden ja todellisen maksuvalmiuden välinen epätasapaino aiheuttaa taloudellisia haasteita monissa suomalaistalouksissa. Vaikka asunto olisi velaton, kiinteät kulut ja vähäiset säästöt voivat johtaa vaikeuksiin arjen menojen kattamisessa.
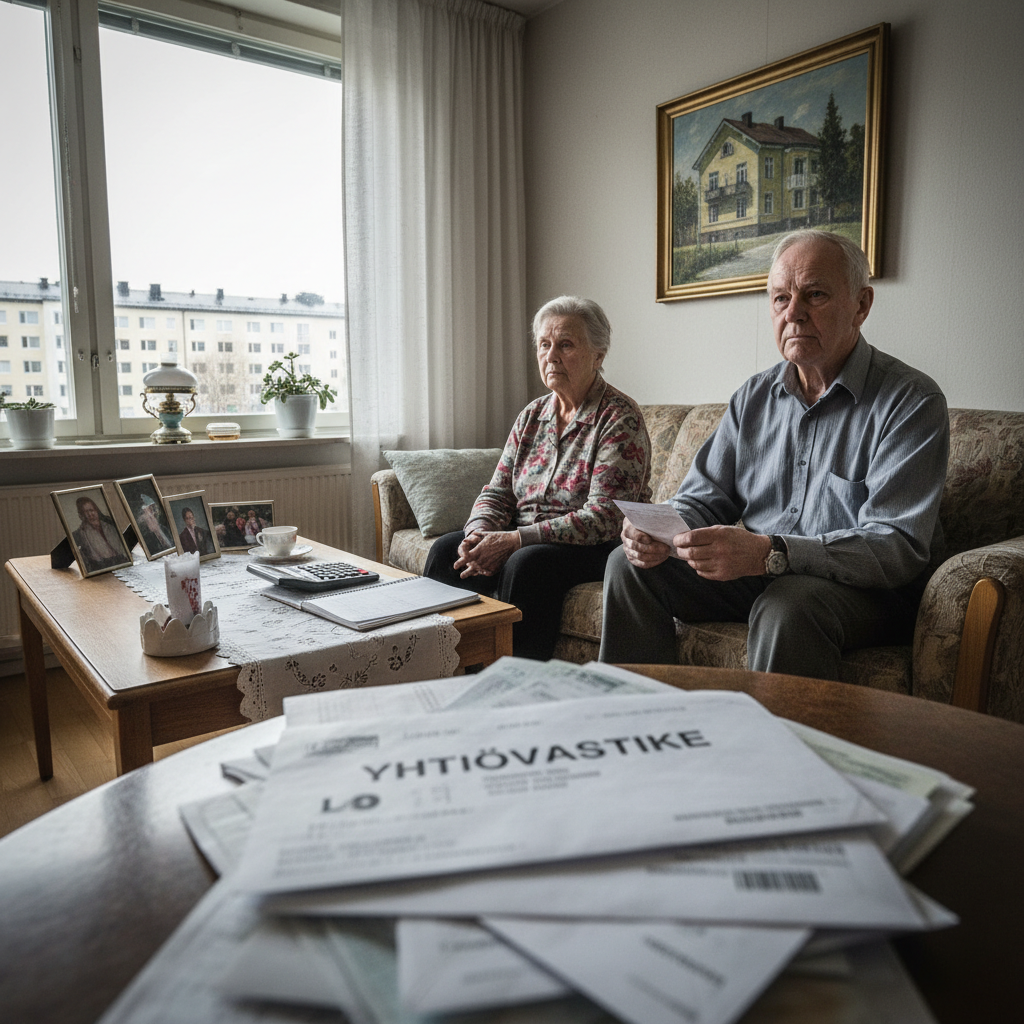
Monet eläkeikää lähestyvät ja jo eläkkeellä olevat suomalaiset pitävät velatonta asuntoa taloudellisen turvallisuuden kulmakivenä. Asiantuntijat kuitenkin huomauttavat, että asunnon arvo on usein sidottu seiniin, mikä voi johtaa maksuvalmiusongelmiin, jos muut tulot ovat pienet. Ilmiöstä käytetään usein nimitystä asuntorikkaus, mutta kassaköyhyys.
Yleinen virhe on se, että eläkkeelle siirrytään ilman riittävää puskurirahastoa, vaikka omistusasunto olisikin maksettu. Asunnon ylläpitokustannukset, kuten yhtiövastikkeet ja mahdolliset remontit, voivat nousta eläkkeen tasoon nähden korkeiksi. Tällöin asunnonomistaja saattaa joutua tilanteeseen, jossa juoksevat menot ylittävät käytettävissä olevat tulot.
Pankeilla ja rahoituslaitoksilla on tarjolla erilaisia ratkaisuja asuntovarallisuuden purkamiseen, kuten käänteisiä asuntolainoja. Näiden tuotteiden avulla omistaja voi saada asunnon arvoa vastaan joko kertasumman tai kuukausittaista lisätuloa. Asiantuntijat kuitenkin muistuttavat, että nämä järjestelyt tulisi suunnitella hyvissä ajoin, sillä lainan saaminen voi vaikeutua iän karttuessa tai asunnon sijainnin perusteella.
Velattomaan asuntoon liittyvä riski korostuu erityisesti muuttotappioalueilla, joissa asunnon realisointi voi viedä pitkään tai sen arvo on laskenut odotettua enemmän. Mikäli asunto on ainoa merkittävä varallisuuserä, sen arvon lasku vaikuttaa suoraan eläkeläisen taloudelliseen liikkumavaraan.
Talouden ammattilaiset suosittelevat eläkesuunnittelussa varallisuuden hajauttamista. Asunnon lisäksi olisi hyvä olla säästöjä tai sijoituksia, jotka ovat helpommin muutettavissa rahaksi yllättäviä menoja tai elinkustannusten nousua varten. Näin vältetään tilanne, jossa omistusasuminen muuttuu taloudelliseksi taakaksi.